Duży ZUS 2026: 1926,76 zł składek, składka zdrowotna, mały ZUS i prognoza na 2027 rok
Duży ZUS 2026 wynosi 1926,76 zł miesięcznie składek na ubezpieczenia społeczne razem z dobrowolną składką chorobową i Funduszem Pracy, a bez chorobowej 1788,29 zł.
Kamila Krasuska, specjalistka ds. czasu pracy i rozliczeń November 24, 2025 · zaktualizowano September 26, 2026 16 minut czytania

W tym wpisie
Podstawą jest 5652 zł, czyli 60 % prognozowanego przeciętnego wynagrodzenia na 2026 rok, które ustawa budżetowa ustaliła na 9420 zł. Do tego dochodzi składka zdrowotna, na skali podatkowej i podatku liniowym co najmniej 432,54 zł od lutego 2026 roku, więc przedsiębiorca na pełnym ZUS płaci co najmniej 2359,30 zł miesięcznie.
Wobec 2025 roku składki społeczne wzrosły o 152,80 zł miesięcznie, czyli o 8,6 %, a minimalna składka zdrowotna o 117,58 zł, bo od 2026 roku jej podstawa wróciła ze 75 % do 100 % płacy minimalnej. Wyższe składki ZUS dla przedsiębiorców to w skali roku ponad 3200 zł więcej kosztów prowadzenia firmy. Poniżej pełna tabela składek dużego i małego ZUS na 2026 rok, składka zdrowotna dla każdej formy opodatkowania, składki za pracownika oraz kwoty na 2027 rok z projektu budżetu.
Stan prawny na wrzesień 2026, ostatnia aktualizacja 26 września 2026.
Ile wynosi duży ZUS w 2026 roku: tabela składek
Pełne składki społeczne przedsiębiorcy w 2026 roku liczy się od podstawy 5652 zł: emerytalna 19,52 % daje 1103,27 zł, rentowa 8 % 452,16 zł, wypadkowa 1,67 % 94,39 zł, Fundusz Pracy z Funduszem Solidarnościowym 2,45 % 138,47 zł, a dobrowolna chorobowa 2,45 % kolejne 138,47 zł. Razem 1926,76 zł z chorobową albo 1788,29 zł bez niej (art. 18 ust. 8 i art. 22 ustawy o systemie ubezpieczeń społecznych).
| Składka | Stopa | Podstawa 5652 zł | Miesięcznie 2026 |
|---|---|---|---|
| emerytalna | 19,52 % | 5652 zł | 1103,27 zł |
| rentowa | 8,00 % | 5652 zł | 452,16 zł |
| chorobowa (dobrowolna) | 2,45 % | 5652 zł | 138,47 zł |
| wypadkowa (do 9 ubezpieczonych) | 1,67 % | 5652 zł | 94,39 zł |
| Fundusz Pracy i Fundusz Solidarnościowy | 2,45 % | 5652 zł | 138,47 zł |
| razem bez chorobowej | 1788,29 zł | ||
| razem z chorobową | 1926,76 zł |
Stawka wypadkowa 1,67 % dotyczy płatników zgłaszających do 9 osób; większe firmy mają stawkę z ZUS według rodzaju działalności. W skali roku duży ZUS z chorobową to 23 121,12 zł, a z minimalną składką zdrowotną 28 311,60 zł. W 2025 roku podstawa wynosiła 5203,80 zł (60 % z 8673 zł), a składki 1773,96 zł.

Ile wynosi duży ZUS 2026?
1926,76 zł miesięcznie z dobrowolną składką chorobową albo 1788,29 zł bez niej, od podstawy 5652 zł. Do tego składka zdrowotna, na skali i liniowym co najmniej 432,54 zł, więc razem co najmniej 2359,30 zł.
Skąd się bierze podstawa 5652 zł
Podstawa wymiaru składek na duży ZUS to 60 proc. prognozowanego przeciętnego wynagrodzenia miesięcznego przyjętego w ustawie budżetowej na dany rok (art. 18 ust. 8 ustawy o systemie ubezpieczeń społecznych). Zakład Ubezpieczeń Społecznych ogłasza wysokość składek po uchwaleniu budżetu, a przedsiębiorca sam nalicza je od tej podstawy. Ustawa budżetowa na rok 2026 z 9 stycznia 2026 r. (Dz.U. 2026 poz. 62) przyjęła 9420 zł, więc 60 % z tej kwoty to 5652 zł. Przedsiębiorca może zadeklarować wyższą podstawę, do 250 % przeciętnego wynagrodzenia, ale nie niższą.
Mechanizm ma jedną cechę, o której warto pamiętać przy planowaniu: prognoza jest znana jesienią roku poprzedniego z projektu budżetu, więc składki na kolejny rok da się policzyć z kilkumiesięcznym wyprzedzeniem. Prognoza na 2025 rok wynosiła 8673 zł, na 2026 rok 9420 zł, a projekt na 2027 rok zakłada 10 033 zł. Wzrost prognozy o 8,6 % przekłada się wprost na wzrost składek o 8,6 %, niezależnie od realnych zarobków firmy.
Podstawa składek społecznych nie zależy od formy opodatkowania: przedsiębiorca na skali podatkowej czy podatku liniowym i na ryczałcie płaci tę samą kwotę 1926,76 zł na ubezpieczenia emerytalne, rentowe, chorobowe i wypadkowe. Forma opodatkowania decyduje dopiero o składce zdrowotnej.
Kiedy zaczyna się duży ZUS?
Po wyczerpaniu ulg: 6 miesięcy ulgi na start (tylko składka zdrowotna) i 24 miesiące składek preferencyjnych od 30 % płacy minimalnej. Od 31. miesiąca działalności przedsiębiorca płaci pełne składki od 60 % prognozowanego wynagrodzenia, chyba że spełnia warunki Małego ZUS plus.
Składka zdrowotna 2026: skala, liniowy, ryczałt
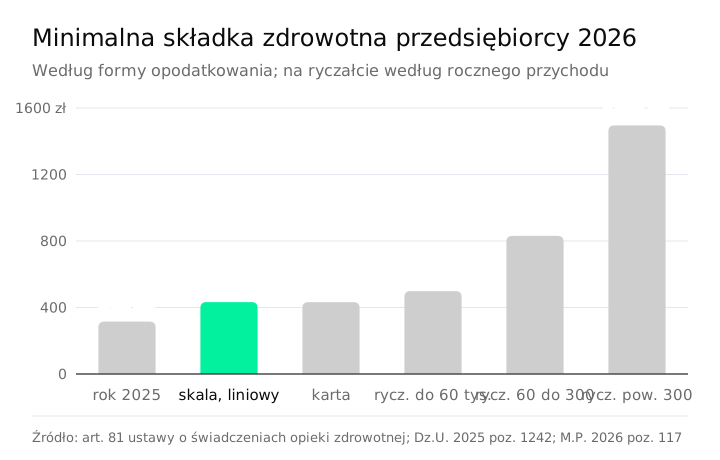
Składka zdrowotna przedsiębiorcy w 2026 roku zależy od formy opodatkowania: na skali podatkowej 9 % dochodu, na podatku liniowym 4,9 % dochodu, na ryczałcie stała kwota według progu przychodów, na karcie podatkowej 9 % płacy minimalnej (art. 81 ustawy o świadczeniach opieki zdrowotnej). Na skali i liniowym składka nie może być niższa niż 9 % minimalnego wynagrodzenia z pierwszego dnia roku składkowego, który trwa od 1 lutego do 31 stycznia.
Dlatego za styczeń 2026 minimalna składka wynosi jeszcze 314,96 zł (9 % z 75 % płacy minimalnej 4666 zł z lutego 2025), a od lutego 2026 roku 432,54 zł (9 % z pełnych 4806 zł). Preferencja obniżająca podstawę do 75 % płacy minimalnej obowiązywała tylko w roku składkowym 2025 i wygasła. Na ryczałcie podstawą jest przeciętne wynagrodzenie w sektorze przedsiębiorstw z czwartego kwartału 2025 roku, czyli 9228,64 zł według obwieszczenia Prezesa GUS z 22 stycznia 2026 r. (M.P. 2026 poz. 117).
| Forma opodatkowania | Składka zdrowotna 2026 | Minimum miesięczne | Odliczenie od podatku |
|---|---|---|---|
| skala podatkowa | 9 % dochodu | 432,54 zł (styczeń 314,96 zł) | brak |
| podatek liniowy | 4,9 % dochodu | 432,54 zł (styczeń 314,96 zł) | zapłacona składka do limitu rocznego |
| ryczałt, przychód do 60 000 zł | 9 % × 60 % × 9228,64 zł | 498,35 zł | 50 % zapłaconej składki |
| ryczałt, przychód 60 000 do 300 000 zł | 9 % × 100 % × 9228,64 zł | 830,58 zł | 50 % zapłaconej składki |
| ryczałt, przychód powyżej 300 000 zł | 9 % × 180 % × 9228,64 zł | 1495,04 zł | 50 % zapłaconej składki |
| karta podatkowa | 9 % × 4806 zł | 432,54 zł | 19 % zapłaconej składki |
Odliczenie części składki zdrowotnej na liniowym, ryczałcie i karcie nadal obowiązuje w 2026 roku; zmieniła się tylko minimalna podstawa. Przedsiębiorca na skali ze stratą albo niskim dochodem płaci więc w 2026 roku o 117,58 zł miesięcznie więcej niż rok wcześniej.
Ile wynosi składka zdrowotna 2026 dla przedsiębiorcy?
Na skali 9 % dochodu, na liniowym 4,9 %, ale co najmniej 432,54 zł miesięcznie od lutego 2026 (za styczeń 314,96 zł). Na ryczałcie 498,35, 830,58 albo 1495,04 zł zależnie od rocznego przychodu.
Mały ZUS 2026, ulga na start i Mały ZUS plus
Mały ZUS, czyli preferencyjne składki ZUS przez pierwsze 24 miesiące prowadzenia działalności, liczy się w 2026 roku od 30 % minimalnego wynagrodzenia, czyli od 1441,80 zł: emerytalna 281,44 zł, rentowa 115,34 zł, wypadkowa 24,08 zł, dobrowolna chorobowa 35,32 zł, razem 456,18 zł z chorobową albo 420,86 zł bez niej (art. 18a ustawy o systemie ubezpieczeń społecznych). Funduszu Pracy nie płaci się, bo podstawa jest niższa od płacy minimalnej. Do tego składka zdrowotna jak wyżej, więc początkujący przedsiębiorca na skali płaci co najmniej 888,72 zł miesięcznie.
Przed małym ZUS jest ulga na start dla nowych przedsiębiorców: przez 6 pełnych miesięcy od rozpoczęcia działalności przedsiębiorca nie płaci składek społecznych, tylko zdrowotną (art. 18 ust. 1 ustawy Prawo przedsiębiorców). Minimalne wynagrodzenie w 2026 r. wynosi 4806 zł, a minimalna stawka godzinowa 31,40 zł, i od tych kwot zależą wszystkie preferencyjne składki. Po 24 miesiącach małego ZUS wchodzi się na pełne składki, chyba że przychód z poprzedniego roku nie przekroczył 120 000 zł; wtedy przez 36 miesięcy w ciągu 60 działa Mały ZUS plus z podstawą liczoną od dochodu, nie niższą niż 30 % płacy minimalnej i nie wyższą niż 60 % prognozowanego wynagrodzenia (art. 18c). Od 2025 roku dochodzą wakacje składkowe: jeden miesiąc w roku bez składek społecznych dla mikroprzedsiębiorców, z zachowaniem składki zdrowotnej.
| Etap działalności | Podstawa 2026 | Składki społeczne z chorobową | Razem z minimalną zdrowotną (skala) |
|---|---|---|---|
| ulga na start, pierwsze 6 miesięcy | brak składek społecznych | 0 zł | 432,54 zł |
| mały ZUS, kolejne 24 miesiące | 1441,80 zł (30 % z 4806 zł) | 456,18 zł | 888,72 zł |
| Mały ZUS plus, do 36 miesięcy | od 1441,80 do 5652 zł według dochodu | od 456,18 do 1926,76 zł | od 888,72 zł |
| duży ZUS | 5652 zł (60 % z 9420 zł) | 1926,76 zł | 2359,30 zł |
Jaki ZUS dla jednoosobowej firmy 2026?
Zależnie od etapu: 0 zł składek społecznych przez 6 miesięcy ulgi na start, 456,18 zł na małym ZUS przez 24 miesiące, potem 1926,76 zł na dużym ZUS albo kwota pośrednia na Małym ZUS plus. Do każdej opcji dochodzi składka zdrowotna, co najmniej 432,54 zł na skali.
Składki ZUS 2026 za pracownika na etacie
Za pracownika składki liczy się od jego wynagrodzenia brutto, a nie od podstawy przedsiębiorcy: pracodawca finansuje 20,48 % (emerytalna 9,76 %, rentowa 6,5 %, wypadkowa 1,67 %, Fundusz Pracy 2,45 %, FGŚP 0,10 %), a pracownik 13,71 % (emerytalna 9,76 %, rentowa 1,5 %, chorobowa 2,45 %) plus 9 % składki zdrowotnej od podstawy po składkach. Przy płacy minimalnej 4806 zł składki pracodawcy wynoszą 984,28 zł, a pełny koszt etatu 5790,28 zł miesięcznie.
Stawki procentowe w 2026 roku są takie same jak w 2025, zmienia się tylko podstawa. Sklep z dziesięcioma osobami na płacy minimalnej płaci więc do ZUS około 9843 zł miesięcznie składek pracodawcy, a po podwyżce płacy minimalnej do 4950 zł w 2027 roku około 10 138 zł. Pełne rozliczenie kosztu etatu z tabelą składek i kwotą netto ma wpis o tym, ile pracodawca płaci za pracownika przy najniższej krajowej, a składki od zlecenia wpis o umowie zleceniu w 2026 roku.
Dla firmy zmianowej znaczenie ma jeszcze roczny limit podstawy składek emerytalnej i rentowej, czyli 30-krotność prognozowanego wynagrodzenia: w 2026 roku 282 600 zł. Powyżej tej kwoty od pensji nie liczy się już tych dwóch składek, co dotyczy zwykle tylko kadry zarządzającej.
Ile wynosi składka ZUS 2026 dla pracownika?
Po stronie pracownika 13,71 % brutto na składki społeczne plus 9 % składki zdrowotnej od kwoty po składkach; przy 4806 zł to 658,91 zł i 373,24 zł. Po stronie pracodawcy 20,48 %, czyli 984,28 zł. Koszt etatu na płacy minimalnej wynosi 5790,28 zł.
[[cta:rejestracja]]
O ile wzrósł ZUS w 2026 roku wobec 2025
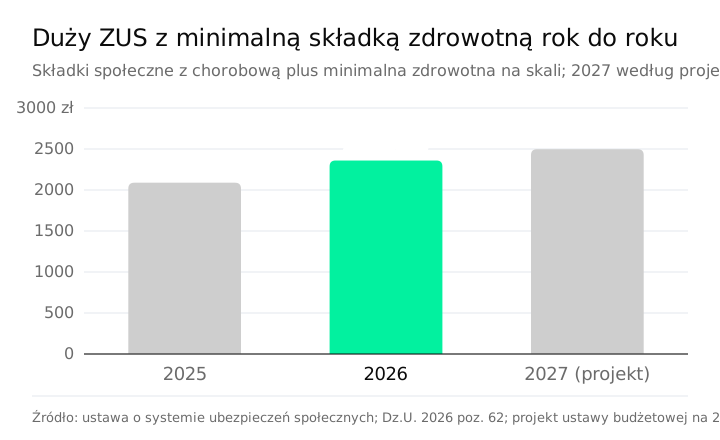
Duży ZUS wzrósł od 1 stycznia 2026 roku o 152,80 zł miesięcznie, z 1773,96 zł do 1926,76 zł, czyli o 8,6 %, tyle samo, ile wzrosła prognoza przeciętnego wynagrodzenia z 8673 do 9420 zł. Wzrost składek oznacza wzrost kosztów dla każdej jednoosobowej firmy na zasadach ogólnych, niezależnie od tego, czy księgowość prowadzi sama, czy przez biuro. W skali roku to 1833,60 zł więcej. Większy skok dotknął składki zdrowotnej: minimalna kwota na skali wzrosła z 314,96 zł do 432,54 zł, czyli o 37 %, bo wygasła preferencja 75 % płacy minimalnej.
| Składnik | 2025 | 2026 | Różnica miesięczna |
|---|---|---|---|
| prognozowane przeciętne wynagrodzenie | 8673 zł | 9420 zł | + 747 zł |
| podstawa dużego ZUS (60 %) | 5203,80 zł | 5652 zł | + 448,20 zł |
| duży ZUS z chorobową | 1773,96 zł | 1926,76 zł | + 152,80 zł |
| mały ZUS z chorobową | 442,90 zł | 456,18 zł | + 13,28 zł |
| minimalna składka zdrowotna (skala, liniowy) | 314,96 zł | 432,54 zł | + 117,58 zł |
| duży ZUS z minimalną zdrowotną | 2088,92 zł | 2359,30 zł | + 270,38 zł |
Przedsiębiorca na dużym ZUS z minimalną zdrowotną płaci więc w 2026 roku o 270,38 zł miesięcznie i o 3244,56 zł rocznie więcej niż w 2025 roku. Dla porównania koszt jednego etatu na płacy minimalnej wzrósł w tym samym czasie o 168,60 zł miesięcznie.
O ile wzrośnie ZUS w 2026?
Składki społeczne o 152,80 zł miesięcznie (8,6 %), minimalna składka zdrowotna o 117,58 zł (37 %). Razem przedsiębiorca na dużym ZUS płaci o 270,38 zł miesięcznie więcej niż w 2025 roku.
Duży ZUS 2027: prognoza z projektu budżetu
Projekt ustawy budżetowej na 2027 rok, przyjęty przez Radę Ministrów we wrześniu 2026 roku, zakłada prognozowane przeciętne wynagrodzenie 10 033 zł, co daje podstawę 6019,80 zł i pełne składki społeczne 2052,15 zł miesięcznie, po raz pierwszy powyżej 2000 zł. Mały ZUS od 30 % nowej płacy minimalnej 4950 zł (Dz.U. 2026 poz. 1213) wyniesie 469,85 zł, a minimalna składka zdrowotna na skali i liniowym 445,50 zł od lutego 2027 roku.
Kwoty składek społecznych na 2027 rok mają status projektu do czasu uchwalenia ustawy budżetowej, zwykle w styczniu. Płaca minimalna 4950 zł jest już ogłoszona rozporządzeniem, więc mały ZUS i minimalna zdrowotna na 2027 rok są pewne. Przedsiębiorca na dużym ZUS z minimalną zdrowotną zapłaci w 2027 roku około 2497,65 zł miesięcznie, o 138,35 zł więcej niż w 2026 roku.
| Składnik | 2026 | 2027 (projekt budżetu) |
|---|---|---|
| prognozowane przeciętne wynagrodzenie | 9420 zł | 10 033 zł |
| podstawa dużego ZUS | 5652 zł | 6019,80 zł |
| duży ZUS z chorobową | 1926,76 zł | 2052,15 zł |
| mały ZUS z chorobową | 456,18 zł | 469,85 zł |
| minimalna składka zdrowotna | 432,54 zł | 445,50 zł |
| duży ZUS z minimalną zdrowotną | 2359,30 zł | 2497,65 zł |
Ile wynosi duży ZUS w 2027?
Według projektu ustawy budżetowej 2052,15 zł miesięcznie składek społecznych z chorobową, od podstawy 6019,80 zł. Z minimalną składką zdrowotną 445,50 zł razem 2497,65 zł. Kwota stanie się ostateczna po uchwaleniu budżetu.
Terminy i sposób płatności składek w 2026 roku
Składki za dany miesiąc płaci się do 20. dnia następnego miesiąca, jednym przelewem na indywidualny numer rachunku składkowego, a ZUS sam rozdziela kwotę na fundusze. Termin 20. dnia dotyczy w 2026 roku wszystkich płatników poza jednostkami budżetowymi (do 5. dnia). Deklarację ZUS DRA składa się co miesiąc, chyba że przedsiębiorca bez pracowników płaci składki od minimalnej podstawy i nic się nie zmienia; wtedy deklaracji nie trzeba powtarzać.
Spóźnienie z płatnością oznacza odsetki za zwłokę i, przy składce chorobowej, utratę prawa do zasiłku, bo dobrowolne ubezpieczenie chorobowe wymaga terminowej wpłaty. Dla firmy z pracownikami składki za załogę i za właściciela idą jednym przelewem, więc przy dwudziestu osobach na płacy minimalnej przelew do ZUS przekracza 30 000 zł miesięcznie. Termin wypłat pracownikom i przelewu do ZUS warto więc rozłożyć w miesiącu, żeby zachować płynność.
[[cta:sklep]]
Najczęstsze pytania
Ile wynosi duży ZUS 2026?
1926,76 zł miesięcznie składek społecznych z dobrowolną chorobową i Funduszem Pracy, od podstawy 5652 zł; bez chorobowej 1788,29 zł. Razem z minimalną składką zdrowotną 432,54 zł to 2359,30 zł.
Ile wynosi pełny ZUS 2026?
To samo co duży ZUS: 1926,76 zł składek społecznych. Określenia „pełny” i „duży” ZUS oznaczają składki od 60 % prognozowanego przeciętnego wynagrodzenia po wyczerpaniu ulg.
Jaki ZUS dla jednoosobowej firmy 2026?
Ulga na start przez 6 miesięcy (tylko zdrowotna 432,54 zł), potem mały ZUS 456,18 zł przez 24 miesiące, potem duży ZUS 1926,76 zł albo Mały ZUS plus przy przychodzie do 120 000 zł rocznie. Każda opcja plus składka zdrowotna.
Jakie zmiany dla firm jednoosobowych w 2026?
Wyższa podstawa składek (5652 zł zamiast 5203,80 zł), minimalna składka zdrowotna od pełnej płacy minimalnej (432,54 zł zamiast 314,96 zł), nowe progi na ryczałcie od podstawy 9228,64 zł i wyższa płaca minimalna 4806 zł, od której liczy się mały ZUS.
Kiedy zaczyna się duży ZUS?
Od 31. miesiąca działalności: po 6 miesiącach ulgi na start i 24 miesiącach małego ZUS. Wcześniej, jeśli przedsiębiorca zrezygnuje z ulg albo wykonuje działalność na rzecz byłego pracodawcy.
Ile wynosi składka zdrowotna 2026?
Na skali 9 % dochodu, na liniowym 4,9 % dochodu, minimum 432,54 zł od lutego (314,96 zł za styczeń). Na ryczałcie 498,35, 830,58 albo 1495,04 zł według przychodu. Na karcie 432,54 zł.
Ile wynosi duży ZUS w 2027?
Według projektu budżetu 2052,15 zł składek społecznych od podstawy 6019,80 zł, a z minimalną zdrowotną 445,50 zł razem 2497,65 zł. Mały ZUS 469,85 zł.
Co zrobić, żeby nie wejść na duży ZUS?
Sprawdzić prawo do Małego ZUS plus (przychód z poprzedniego roku do 120 000 zł, składki od dochodu przez 36 miesięcy w ciągu 60) albo skorzystać z wakacji składkowych, czyli jednego miesiąca w roku bez składek społecznych. Zawieszenie działalności zwalnia ze składek, ale i z ubezpieczenia.
Czy składki ZUS 2026 są takie same dla skali, liniowego i ryczałtu?
Składki społeczne tak, 1926,76 zł na dużym ZUS. Różni się składka zdrowotna: 9 % dochodu na skali, 4,9 % na liniowym, kwoty progowe na ryczałcie.
Ile wynosi składka ZUS 2026 dla pracownika?
13,71 % brutto po stronie pracownika plus 9 % zdrowotnej, 20,48 % po stronie pracodawcy. Przy 4806 zł składki pracodawcy to 984,28 zł, a koszt etatu 5790,28 zł.
Podstawa prawna
- Ustawa z 13 października 1998 r. o systemie ubezpieczeń społecznych (t.j. Dz.U. 2026 poz. 199): art. 18 ust. 8 (podstawa 60 %), art. 18a (mały ZUS), art. 18c (Mały ZUS plus), art. 22 (stopy procentowe), art. 47 (terminy).
- Ustawa budżetowa na rok 2026 z 9 stycznia 2026 r. (Dz.U. 2026 poz. 62), prognozowane przeciętne wynagrodzenie 9420 zł.
- Ustawa z 27 sierpnia 2004 r. o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych (t.j. Dz.U. 2025 poz. 1461), art. 79 i 81 (składka zdrowotna według formy opodatkowania).
- Obwieszczenie Prezesa GUS z 22 stycznia 2026 r. w sprawie przeciętnego miesięcznego wynagrodzenia w sektorze przedsiębiorstw w czwartym kwartale 2025 r. (M.P. 2026 poz. 117), 9228,64 zł.
- Rozporządzenia Rady Ministrów z 11 września 2025 r. (Dz.U. 2025 poz. 1242, 4806 zł) i z 14 września 2026 r. (Dz.U. 2026 poz. 1213, 4950 zł).
- Ustawa z 6 marca 2018 r. Prawo przedsiębiorców, art. 18 (ulga na start).
Stan prawny na 26 września 2026 roku. Kwoty na 2027 rok według projektu ustawy budżetowej, do potwierdzenia po jej uchwaleniu.
Składki za załogę policzone z faktycznych godzin
Proplanum to program do grafików i rejestracji czasu pracy dla firm zmianowych. Godziny z odbić, nadgodziny i dodatki nocne trafiają do systemu kadrowo-płacowego jako gotowe dane, więc podstawa składek za każdą osobę wynika z faktycznie przepracowanego czasu, a nie z przepisywania z zeszytu.
Sprawdzone i zaktualizowane: September 26, 2026.
Pytania, które padają przy tym temacie.
Ile wynosi duży ZUS 2026?
1926,76 zł miesięcznie składek społecznych z dobrowolną chorobową i Funduszem Pracy, od podstawy 5652 zł; bez chorobowej 1788,29 zł. Razem z minimalną składką zdrowotną 432,54 zł to 2359,30 zł.
Ile wynosi pełny ZUS 2026?
To samo co duży ZUS: 1926,76 zł składek społecznych. Określenia „pełny” i „duży” ZUS oznaczają składki od 60 % prognozowanego przeciętnego wynagrodzenia po wyczerpaniu ulg.
Jaki ZUS dla jednoosobowej firmy 2026?
Ulga na start przez 6 miesięcy (tylko zdrowotna 432,54 zł), potem mały ZUS 456,18 zł przez 24 miesiące, potem duży ZUS 1926,76 zł albo Mały ZUS plus przy przychodzie do 120 000 zł rocznie. Każda opcja plus składka zdrowotna.
Jakie zmiany dla firm jednoosobowych w 2026?
Wyższa podstawa składek (5652 zł zamiast 5203,80 zł), minimalna składka zdrowotna od pełnej płacy minimalnej (432,54 zł zamiast 314,96 zł), nowe progi na ryczałcie od podstawy 9228,64 zł i wyższa płaca minimalna 4806 zł, od której liczy się mały ZUS.
Grafik na kolejny miesiąc gotowy bez przepisywania tabeli.
Schemat rotacji wpisuje się raz, a program układa z niego kolejne miesiące (automat od Premium) i pilnuje odpoczynków.
Proplanum to system do układania grafików i rozliczania czasu pracy dla firm zmianowych: jednej placówki i sieci.
Odpoczynki, normy i nadgodziny sprawdzane, zanim grafik zostanie opublikowany.
Po zamknięciu miesiąca zostaje już tylko tłumaczenie rozjazdów. Reguły Kodeksu pracy z własnymi progami działają przy układaniu, a ewidencja jest w układzie z rozporządzenia, do wydruku i eksportu, z historią korekt.
Proplanum to system do układania grafików i rozliczania czasu pracy dla firm zmianowych: jednej placówki i sieci.
Swój grafik i wnioski urlopowe macie w telefonie.
Jeżeli pracodawca prowadzi grafik w Proplanum, w aplikacji widzicie swoje zmiany, zgłaszacie dyspozycyjność, składacie wnioski urlopowe i proponujecie zamianę bez telefonu do kierownika.
Proplanum to system do układania grafików i rozliczania czasu pracy dla firm zmianowych: jednej placówki i sieci.
Obsada i koszt pracy we wszystkich zakładach, przed faktem.
Grafik brygad, rejestracja czasu na hali i bilans okresu w jednym miejscu, obok systemu kadrowo-płacowego, który macie.
Proplanum to system do układania grafików i rozliczania czasu pracy dla firm zmianowych: jednej placówki i sieci.
Nadgodziny niższe o około jedną czwartą w kwartał.Sieć sklepów, kwartał. Wynik z handlu, nie z produkcji.
Co zobaczycie w 30 minut.
- Jak porównać obsadę z ruchem na Waszych liczbach
- Które placówki mają godziny poza ruchem
- Od czego zacząć i ile to potrwa
Umów 30 minut.
Dziękujemy, zgłoszenie jest u nas.
Oddzwonimy pod podany numer. Odpowiadamy od poniedziałku do piątku między 8:00 a 16:00 tego samego dnia; po 16:00 i w weekend następnego dnia roboczego do 12:00.
Dalej na ten sam temat.
Wszystkie wpisy w kategorii Koszt pracy i obsadaWszystkie wzory dokumentów
Kamila Krasuska, specjalistka ds. czasu pracy i rozliczeń. Kamila Krasuska zajmuje się w Proplanum czasem pracy od strony przepisów i rozliczeń: wymiar czasu pracy, nadgodziny, dodatki, urlopy i umowy zlecenia. Na co dzień odpowiada za to, żeby reguły Kodeksu pracy w systemie zgadzały się z tym, co liczą kadry i co potem trafia do wypłat. Pisze poradniki z liczbami i przykładami, sprawdza każdy przepis w Dzienniku Ustaw i aktualizuje wpisy po każdej zmianie prawa. Odpowiada też za ochronę danych osobowych w Proplanum.