Rachunek: wzór 2026 do pobrania w DOCX i PDF
Rachunek to dokument potwierdzający sprzedaż towaru albo wykonanie usługi. Wystawia go na żądanie kupującego podatnik prowadzący działalność, który nie ma obowiązku wystawienia faktury (art. 87 Ordynacji podatkowej). Musi mieć nazwy i adresy stron, datę i numer kolejny, opis pozycji z cenami oraz sumę liczbą i słownie.
Bez rejestracji, bez podawania maila. Plik pobiera się od razu.
Zespół Proplanum, dział kadr i czasu pracy Plik i stan prawny na September 26, 2026 Dokumenty prywatne

Jak wypełnić wzór krok po kroku.
- Numer i data W górnych polach wpisuje się numer kolejny rachunku oraz miejscowość i datę wystawienia. Numeracja idzie po kolei w ciągu roku, bez luk i powtórzeń.
- Sprzedawca i nabywca Imię i nazwisko albo nazwa oraz adres sprzedawcy (wykonawcy usługi) i nabywcy (odbiorcy usługi). Pola NIP wypełnia się, gdy strona go ma; nie są obowiązkowe.
- Pozycje rachunku W tabeli każda usługa albo towar ma osobny wiersz: nazwa, jednostka miary (godz., szt., usł.), ilość, cena jednostkowa i wartość. Ostatni wiersz to suma do zapłaty.
- Suma słownie Pod sumą wpisuje się tę samą kwotę słownie, na przykład „dwa tysiące czterysta złotych 00/100”. To jeden z pięciu obowiązkowych elementów rachunku.
- Płatność Sposób płatności (gotówka albo przelew), termin płatności i numer rachunku bankowego sprzedawcy. Pola „Zapłacono” i „Pozostało do zapłaty” służą przy zaliczce albo częściowej zapłacie.
- Podpisy Wystawca podpisuje rachunek z prawej strony. Lewe pole na podpis odbiorcy jest opcjonalne i przydaje się przy zapłacie gotówką jako pokwitowanie.
Podstawa prawna. Art. 87 i art. 88 Ordynacji podatkowej (Dz.U. 2026 poz. 622); § 14 rozporządzenia Ministra Finansów w sprawie naliczania odsetek za zwłokę oraz opłaty prolongacyjnej, a także zakresu informacji, które muszą być zawarte w rachunkach (Dz.U. 2021 poz. 703).
Najczęstszy błąd. Brak sumy słownie albo numeru kolejnego. Obie rubryki są obowiązkowe, a bez numeru nie da się prowadzić kopii rachunków w kolejności wystawienia (art. 88 § 1).
Rachunek wzór: kto go wystawia zamiast faktury i co musi zawierać
Rachunek wzór z tej strony jest dla osób, które sprzedają towar albo wykonują usługę i nie wystawiają faktur: drobnych sprzedawców bez VAT, osób wynajmujących prywatnie, wykonawców na zleceniu. Dokument ma numer, dane obu stron, tabelę pozycji na osiem wierszy, sumę liczbą i słownie oraz pola płatności. Stan prawny: wrzesień 2026, według art. 87 Ordynacji podatkowej (Dz.U. 2026 poz. 622) i § 14 rozporządzenia o zakresie informacji w rachunkach (Dz.U. 2021 poz. 703).
Rachunek nie jest fakturą. Faktura wynika z ustawy o VAT i ma inny, dłuższy zestaw danych; rachunek ma pięć obowiązkowych elementów i służy tam, gdzie przepisy o VAT nie każą wystawić faktury. Nie jest też rachunkiem bankowym; słowo jest to samo, dokument inny.
Wzór jest uniwersalny: ta sama kartka działa jako rachunek za wykonanie usługi, rachunek sprzedaży i rachunek do umowy zlecenia. Różni się tylko treść pozycji w tabeli.
Kto wystawia rachunek, a kto fakturę?
Rachunek wystawia podatnik prowadzący działalność gospodarczą, jeżeli z odrębnych przepisów nie wynika obowiązek wystawienia faktury, i tylko na żądanie kupującego albo usługobiorcy (art. 87 § 1 Ordynacji podatkowej). Nikt nie musi wystawiać rachunku z własnej inicjatywy; obowiązek pojawia się, gdy klient o niego prosi.
Tu jest najczęstsze nieporozumienie. Przedsiębiorca zwolniony z VAT, na przykład z powodu niskich obrotów, nie ma obowiązku wystawiać faktur z automatu, ale na żądanie nabywcy wystawia fakturę, nie rachunek (art. 106b ust. 2 i 3 ustawy o VAT). Taka faktura nie ma stawki ani kwoty VAT i w praktyce wygląda jak rachunek z dodatkową podstawą zwolnienia. Dlatego rachunek z art. 87 dotyczy dziś węższej grupy niż dwadzieścia lat temu.
Kto więc korzysta ze wzoru? Osoba wynajmująca prywatnie mieszkanie, gdy najemca chce potwierdzenia wpłaty. Zleceniobiorca bez działalności, którego zleceniodawca prosi o rachunek do umowy zlecenia jako podstawę wypłaty. Sprzedawca rzeczy używanej, który chce dać kupującemu dokument z ceną i datą. W każdym z tych przypadków dokument z kompletem danych z § 14 rozporządzenia jest wystarczającym dowodem sprzedaży albo wykonania usługi.
Jakie dane do rachunku są obowiązkowe?
Rachunek zawiera co najmniej pięć elementów wymienionych w § 14 ust. 1 rozporządzenia Ministra Finansów, stan na wrzesień 2026:
| Element | Gdzie we wzorze |
|---|---|
| Imiona i nazwiska (nazwa albo firma) oraz adresy sprzedawcy i kupującego albo wykonawcy i odbiorcy usługi | pola „Sprzedawca” i „Nabywca” z adresami |
| Data wystawienia i numer kolejny rachunku | pola „Numer kolejny rachunku” i „Miejscowość i data wystawienia” |
| Określenie rodzaju i ilości towarów lub wykonanych usług oraz ich ceny jednostkowe | tabela pozycji |
| Ogólna suma należności liczbowo i słownie | wiersze „Razem do zapłaty” i „Razem słownie” |
| Wyraz „DUPLIKAT” i data ponownego wystawienia, gdy oryginał zaginął | dopisuje się ręcznie przy numerze |
NIP i REGON stron oraz data sprzedaży były kiedyś na liście, ale rozporządzenie z 2011 roku je skreśliło. Wzór ma pola NIP jako opcjonalne, bo firmy i tak chcą je widzieć w dokumentach kosztowych. Jeżeli sprzedaż i wystawienie przypadają na różne dni, datę usługi warto dopisać w nazwie pozycji, na przykład „sprzątanie biura, 12 września 2026”.
Suma słownie jest elementem, o którym zapomina się najczęściej. We wzorze ma osobny wiersz pod tabelą, żeby nie dało się go pominąć.
W jakim terminie wystawić rachunek?
Rachunek wystawia się w ciągu 7 dni od wykonania usługi albo wydania towaru, jeżeli klient zażądał go wcześniej. Gdy żądanie przyszło później, 7 dni liczy się od dnia zgłoszenia żądania (art. 87 § 3 Ordynacji podatkowej). Po upływie 3 miesięcy od wykonania usługi albo wydania towaru obowiązek wygasa i rachunek można wystawić dobrowolnie, ale nie trzeba (art. 87 § 4).
Przykład z praktyki: firma sprzątająca bez VAT umyła okna w sklepie 2 czerwca 2026 roku. Kierownik sklepu poprosił o rachunek 20 czerwca, więc termin minął 27 czerwca. Gdyby zapytał dopiero 10 września, wykonawca mógłby odmówić. W dokumencie datą wystawienia jest dzień sporządzenia rachunku, nie dzień usługi.
Rachunek za wykonanie usługi na zleceniu
Rachunek do umowy zlecenia wystawia zleceniobiorca po wykonaniu pracy albo na koniec miesiąca, jeżeli tak mówi umowa. W tabeli wpisuje się nazwę zlecenia, jednostkę „godz.”, liczbę godzin i stawkę godzinową; wartość to iloczyn tych dwóch liczb. Zleceniodawca na tej podstawie nalicza składki i podatek, więc kwota na rachunku jest kwotą brutto z umowy.
Liczba godzin nie bierze się z pamięci. Zleceniodawca musi potwierdzać liczbę godzin wykonywania zlecenia, żeby wykazać zachowanie minimalnej stawki godzinowej; zasady i stawkę na 2026 rok opisuje wpis umowa zlecenie 2026, a do zapisywania godzin służy wzór ewidencji godzin pracy na zleceniu. Godziny z ewidencji przepisuje się do rachunku, więc obie kartki powinny się zgadzać co do jednej godziny.
W sklepie albo w magazynie, gdzie zleceniobiorcy pracują na zmiany obok etatowych pracowników, najprościej wystawiać rachunek raz w miesiącu, po zamknięciu ewidencji. Jeden rachunek na miesiąc oznacza jeden numer, jedną sumę słownie i jeden przelew.
Jak długo przechowywać rachunki?
Wystawca numeruje rachunki kolejno i przechowuje ich kopie w kolejności wystawienia do czasu przedawnienia zobowiązania podatkowego (art. 88 § 1 Ordynacji podatkowej). Ten sam obowiązek dotyczy nabywców, którzy mają obowiązek żądać rachunków (art. 88 § 2). Zobowiązanie podatkowe przedawnia się z upływem 5 lat, licząc od końca roku kalendarzowego, w którym upłynął termin płatności podatku (art. 70 § 1).
W praktyce rachunek wystawiony w 2026 roku trzyma się co najmniej do końca 2032 roku, bo podatek za 2026 rok płaci się w 2027. Najprostszy porządek to segregator albo folder na rok z numerami od 1/2026 w górę; wzór w DOCX pozwala zmienić numer i datę bez przepisywania reszty. Jeżeli oryginał zaginie, wystawia się go ponownie z dopiskiem „DUPLIKAT” i datą ponownego wystawienia (§ 14 ust. 2 rozporządzenia).
Stan prawny na September 26, 2026.
Lista obecności na papierze kontra odbicie w kiosku: co się zmienia w rozliczeniu godzin.
Papier daje podpis i prostotę. Nie daje godzin gotowych do rozliczenia, porównania z planem ani śladu po poprawkach. Kiosk na tablecie przy wejściu zmienia w tym dokładnie pięć rzeczy.
7 sposobów rejestracji: telefon, przeglądarka, kiosk w przeglądarce i kiosk na tablecie z kodem PIN, kodem QR, kartą NFC albo RFID. Stan produktu, wrzesień 2026.
Zobacz, jak to działa
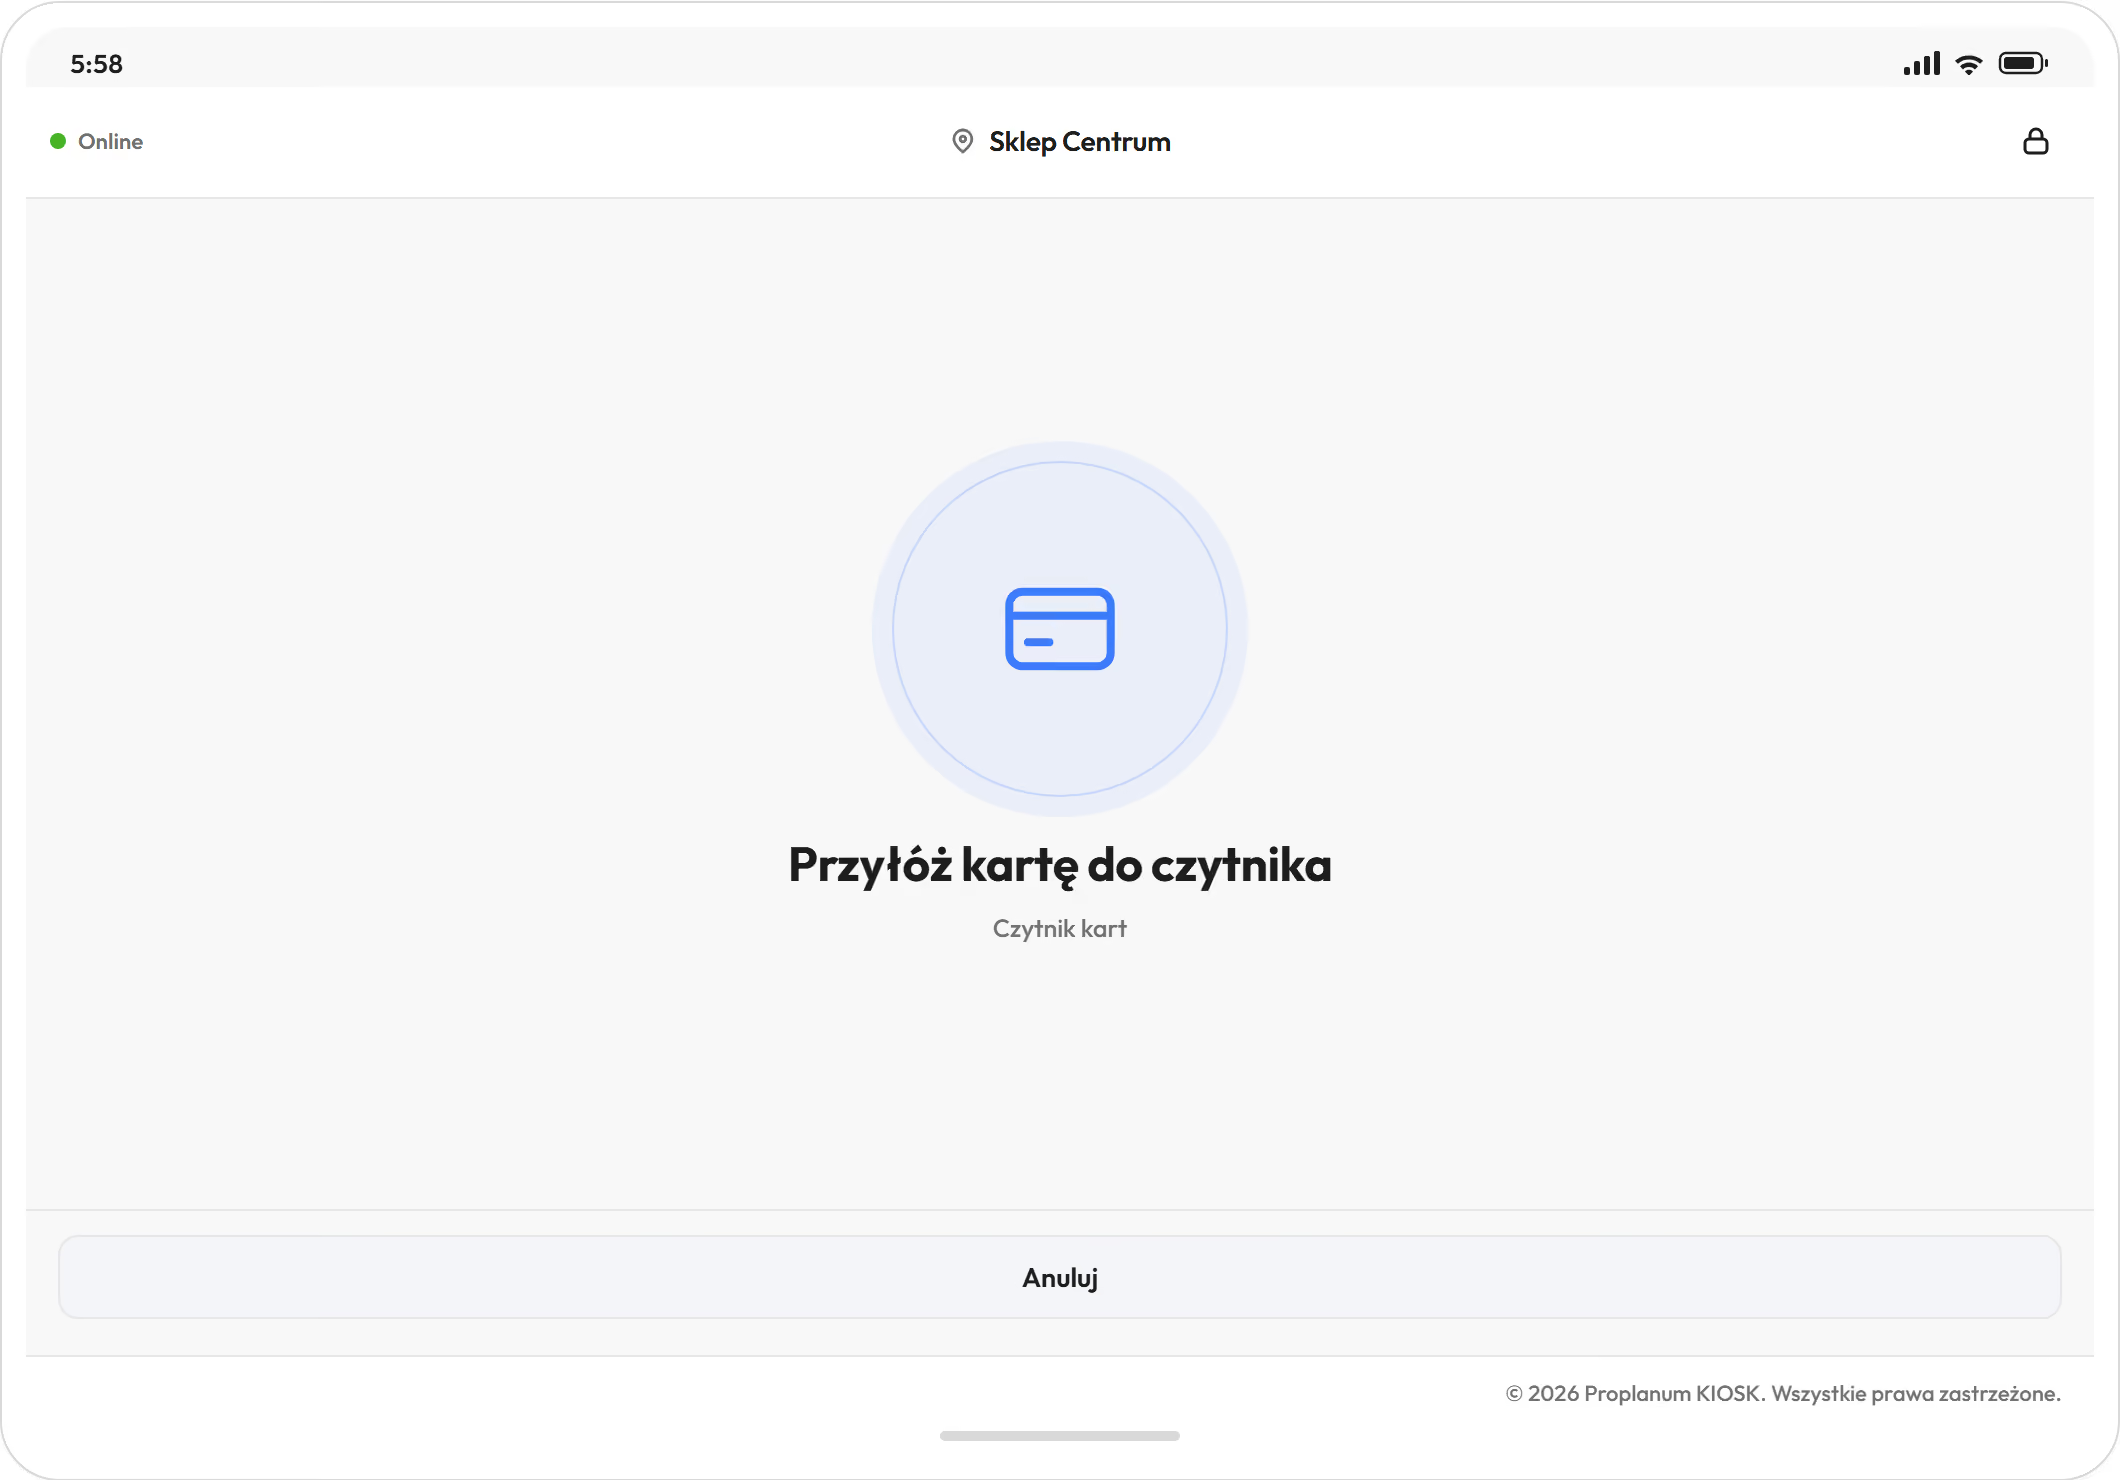
Widok pokazowy.
Odpoczynki, normy i nadgodziny sprawdzane, zanim grafik zostanie opublikowany.
Godziny z listy i tak trzeba rozliczyć. Gdy plan i wykonanie stoją obok siebie od pierwszego dnia miesiąca, zamknięcie okresu przestaje być łataniem, a ewidencja jest w układzie z rozporządzenia, do wydruku i eksportu.
Proplanum to system do układania grafików i rozliczania czasu pracy dla firm zmianowych: jednej placówki i sieci.
- Ile to kosztujeod 12 zł netto za pracownika
- Prześlij to osobie, która decyduje o obsadzie
Grafik na kolejny miesiąc gotowy bez przepisywania tabeli.
Zamiast listy na kartce i grafiku w arkuszu: jedno miejsce, w którym układacie zmiany, widzicie, kto dziś jest w pracy, i oddajecie godziny księgowej bez przepisywania.
Proplanum to system do układania grafików i rozliczania czasu pracy dla firm zmianowych: jednej placówki i sieci.
- Ile to kosztujeod 12 zł netto za pracownika
- Jedna placówka
Pytania, które padają przy tym dokumencie.
Kto może wystawić rachunek zamiast faktury?
Podatnik prowadzący działalność, który nie ma z odrębnych przepisów obowiązku wystawienia faktury, na żądanie kupującego (art. 87 § 1 Ordynacji podatkowej). Przedsiębiorca zwolniony z VAT na żądanie nabywcy wystawia fakturę bez VAT.
Co powinien zawierać rachunek?
Nazwy i adresy sprzedawcy i nabywcy, datę wystawienia i numer kolejny, rodzaj i ilość towarów lub usług z cenami jednostkowymi oraz sumę należności liczbą i słownie (§ 14 rozporządzenia Ministra Finansów).
W jakim terminie trzeba wystawić rachunek?
W ciągu 7 dni od wykonania usługi albo wydania towaru, a gdy żądanie zgłoszono później, 7 dni od żądania. Po 3 miesiącach od wykonania usługi obowiązek wygasa.
Czy osoba fizyczna może wystawić rachunek?
Tak, na przykład wynajmując prywatnie mieszkanie albo wykonując zlecenie bez działalności. Dokument musi mieć te same pięć elementów co każdy rachunek.
Sąsiednie wzory z tej samej kategorii.
Wszystkie wzory dokumentówWpisy dla kadr
Zespół Proplanum, dział kadr i czasu pracy. Wzór zaktualizowany September 26, 2026.